Agent IA et comptabilité : quelles tâches confier à l'intelligence artificielle dans une PME ?
Factures fournisseurs, justificatifs, notes de frais, paiements, documents pour le cabinet : la comptabilité peut absorber plusieurs heures par semaine dans une petite entreprise. Un agent IA peut préparer et suivre une grande partie de ce travail, sans jamais se substituer à l'expert-comptable.
 Max Martinel
Version synthétique — lecture ~6 min · Source : https://iagent.agency/blog/agent-ia-comptabilite-pme
Factures fournisseurs, justificatifs, notes de frais, paiements, documents pour le cabinet : la comptabilité peut absorber plusieurs heures par semaine dans une petite entreprise. Un agent IA peut préparer et suivre une grande partie de ce travail, sans jamais se substituer à l'expert-comptable. L'enjeu est de définir précisément son rôle et de garder les contrôles.
D'où vient la charge comptable
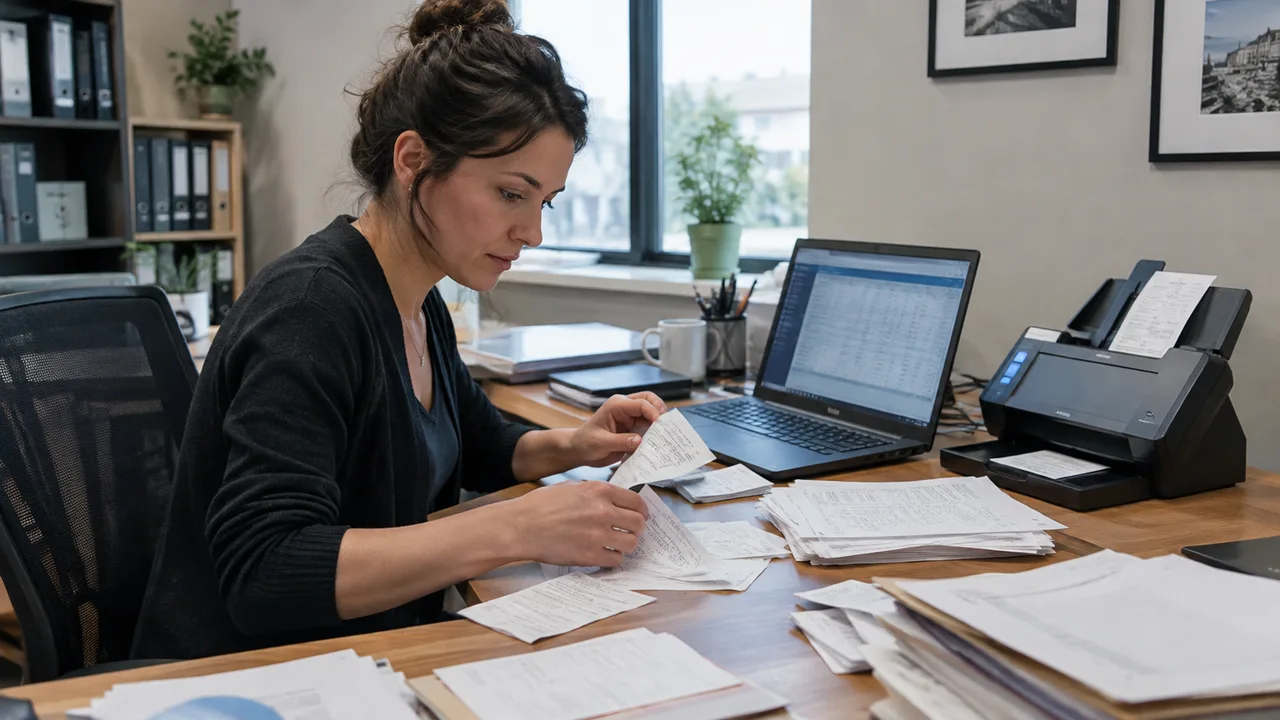
Il ne s'agit pas seulement d'envoyer quelques factures chaque mois : il faut collecter, vérifier, retrouver les justificatifs, identifier les dépenses, suivre les règlements et répondre au cabinet. Les outils sont dispersés entre messagerie, facturation, logiciel comptable, espace bancaire, dossiers partagés et tableurs. Les difficultés courantes : factures en formats variés (PDF, fichiers numériques, images), informations à contrôler (fournisseur, date, montant, références), justificatif manquant pour une dépense visible sur le relevé, erreurs de classement, échéances oubliées et échanges chronophages avec le cabinet.
L'agent comptable est un collaborateur numérique qui reçoit une mission, consulte les documents accessibles, en analyse le contenu, organise les données et prépare des actions. Son enchaînement type : repérer un nouveau document, en lire les informations utiles, vérifier ce qui manque, comparer avec les éléments disponibles, préparer un classement ou une proposition, signaler les anomalies, puis transmettre pour validation. Ses capacités dépendent des outils connectés, de la qualité des documents et des autorisations. Point clé : préparer une opération n'est pas la valider, et une proposition de l'IA ne vaut pas écriture comptable correcte.
Les tâches adaptées
Collecter et lire les factures. L'agent repère les nouveaux documents dans une messagerie ou un espace documentaire, extrait fournisseur, numéro, date, montants HT et TTC, échéance, et classe par fournisseur ou par période. Il signale les pièces incomplètes ou illisibles. L'article illustre l'extraction avec une facture fictive : fournisseur ABC, numéro FAC-2026-0142, date du 15 octobre 2026, 500 € HT, 100 € de TVA, 600 € TTC, échéance au 15 novembre 2026. La lecture accélère la saisie sans garantir l'exactitude : une vérification humaine reste nécessaire, surtout si la qualité est mauvaise ou si plusieurs taux de TVA coexistent.
Proposer le classement des dépenses. Marchandises, fournitures, déplacements, hébergement, télécoms, logiciels et abonnements, matériel informatique, prestations, transport : l'agent suggère une catégorie selon les règles de l'entreprise et repère les dépenses inhabituelles. Mais une catégorie n'est pas forcément le bon compte, qui dépend de la nature réelle de l'opération et des règles applicables ; un professionnel compétent doit valider.
Préparer le rapprochement entre factures et paiements. L'agent compare montants, dates, références de paiement, noms de fournisseurs et factures déjà réglées, puis dresse une liste de correspondances probables et d'écarts. Une facture de 600 € suivie quelques jours plus tard d'un mouvement bancaire de 600 € avec une référence concordante donne lieu à une proposition de rapprochement. En cas d'écart ou de plusieurs factures candidates pour un seul paiement, il signale le cas au lieu de trancher.
Suivre les factures à payer. Liste des échéances, des factures en attente et des documents incomplets, avec récapitulatif pour le dirigeant. L'agent ne fait aucun paiement librement et ne modifie pas de coordonnées bancaires.
Organiser les notes de frais. Collecte des justificatifs, lecture des tickets, association entre justificatif et dépense, détection des pièces manquantes et des doublons, récapitulatif par salarié ou période, comparaison avec les règles internes de remboursement. Il ne décide pas seul si une dépense est justifiée professionnellement ni de son traitement fiscal.
Préparer le dossier du cabinet. Rassembler les pièces d'une période, identifier celles qui manquent, préparer récapitulatifs, classement par fournisseur et liste de questions ou d'anomalies. Le professionnel conserve contrôle, conseil et traitement.
TVA et déclarations : une ligne rouge
L'agent peut préparer les données d'un contrôle de TVA : réunir les factures, extraire montants et taux, organiser par période, signaler les incohérences, produire un tableau récapitulatif et lister les informations absentes. Il ne peut pas déterminer seul le traitement fiscal de chaque opération ni garantir une déclaration, car les règles dépendent de la nature de l'opération, de son lieu de réalisation, du statut des parties et des régimes applicables. Une facture mal lue ou une opération mal interprétée peut provoquer une erreur. La règle à retenir : l'agent prépare et contrôle les informations, mais les obligations déclaratives et les décisions fiscales sont vérifiées par une personne compétente.
Logiciels, sécurité et rôle de l'expert-comptable
Il n'est pas forcément nécessaire de changer d'outils. L'agent peut s'appuyer sur le logiciel comptable, la facturation, la messagerie, la banque en ligne (si un accès autorisé existe), le stockage documentaire, les tableurs et les outils de gestion. Les API offrent en général les échanges les plus adaptés ; connecteurs et MCP dépendent de chaque service ; le navigateur intégré sert quand rien d'autre n'existe, avec le risque qu'un changement d'interface casse l'automatisation. Trois niveaux d'autorisation sont à distinguer : consulter, modifier, déclencher une opération financière.
Les données comptables (fournisseurs, clients, salaires, dépenses, résultats) sont sensibles. Les précautions recommandées :
- limiter les autorisations : classer des factures ne suppose pas de pouvoir faire des virements ;
- séparer consultation et modification, en commençant en lecture seule si cela suffit ;
- ne jamais communiquer mots de passe, clés API ou accès bancaires dans une conversation ;
- contrôler les actions sensibles : paiements, changements de coordonnées bancaires, validations, transmissions engageantes ;
- vérifier les flux de données en cas de service cloud ;
- conserver une traçabilité des informations consultées, des propositions et des actions.
Quant à la relation avec l'expert-comptable, il s'agit de complémentarité. L'agent collecte, extrait, classe, signale les anomalies, prépare des récapitulatifs et organise les documents ; l'expert contrôle les pièces et leur traitement, analyse les opérations, valide les traitements comptables, interprète les situations complexes et accompagne les décisions comptables et fiscales. L'objectif est de réduire le temps passé sur le répétitif, pas de supprimer l'expertise, et de transmettre au cabinet des documents mieux organisés.
Un cas concret, des gains à mesurer
Dans une entreprise de services recevant une centaine de factures fournisseurs par mois, l'agent repère, lit, classe, signale les incohérences (par exemple un élément différent de la facture précédente du même fournisseur), dresse les échéances, propose les rapprochements et constitue le dossier du cabinet. Le responsable n'intervient que sur les points à vérifier.
Les gains dépendent du volume, de la qualité des documents et du degré réel d'automatisation : moins de ressaisies, détection précoce des pièces manquantes, suivi régulier des échéances. À mesurer avant le déploiement : temps par facture, pièces manquantes, anomalies signalées, corrections nécessaires et coût total d'exploitation (logiciels, connexions, ressources, maintenance, temps de validation), en comparant des résultats réels et non des estimations commerciales.
Déployer en huit étapes
Mieux vaut une mission précise que l'automatisation de toute la comptabilité :
- Identifier une tâche répétitive, par exemple la collecte et le classement des factures fournisseurs.
- Définir les règles : documents concernés, informations à extraire, catégories, anomalies à signaler.
- Vérifier les possibilités de connexion.
- Limiter les autorisations et exclure toute opération financière automatique.
- Tester sur un échantillon représentatif de documents réels.
- Organiser les validations : qui contrôle, qui corrige, qui autorise.
- Mesurer avant et après.
- Élargir peu à peu : notes de frais, échéances, dossiers pour le cabinet.
iAgent propose des collaborateurs numériques spécialisés avec une préparation indicative de 70 % en amont, 20 % d'adaptation lors de l'entretien et 10 % de configuration propre à l'entreprise, de sorte que le dirigeant n'a pas à construire lui-même les compétences. Le Desktop Commander et son navigateur intégré permettent d'interagir avec des outils compatibles, sans garantie que toutes les opérations soient possibles : chaque logiciel exige une vérification technique. Une tâche nécessitant validation est mise en attente pendant que les missions indépendantes continuent, et un rapport rassemble les points en suspens. L'architecture hybride impose d'identifier les données envoyées à un éventuel service cloud.
À retenir
La comptabilité d'une PME regorge de tâches répétitives que l'agent peut collecter, organiser et préparer. La rigueur reste indispensable : traitements fiscaux, validations comptables et opérations financières ne se confient pas sans contrôle à un système automatisé. L'objectif n'est pas de remplacer l'expert-comptable, mais d'organiser le travail administratif qui précède et accompagne son intervention. iAgent invite à découvrir son programme de 50 entreprises pilotes.
Connectez-vous pour aimer ou commenter.